
El plenario de las comisiones de Finanzas y Defensa del Consumidor se reunió para analizar la situación de seis millones de personas en mora con bancos y fintech. Los especialistas señalaron que el problema responde a causas macroeconómicas y reclamaron una política pública integral. El dictamen de los proyectos se realizará el 29 de septiembre.
Buenos Aires, 15 septiembre (NA) — Especialistas invitados por la oposición analizaron en la Cámara de Diputados la situación de seis millones de personas en morosidad con bancos y fintech, y encuadraron el problema en un desorden de tipo “macroeconómico”, por lo que reclamaron una política pública consistente para dar una respuesta integral.
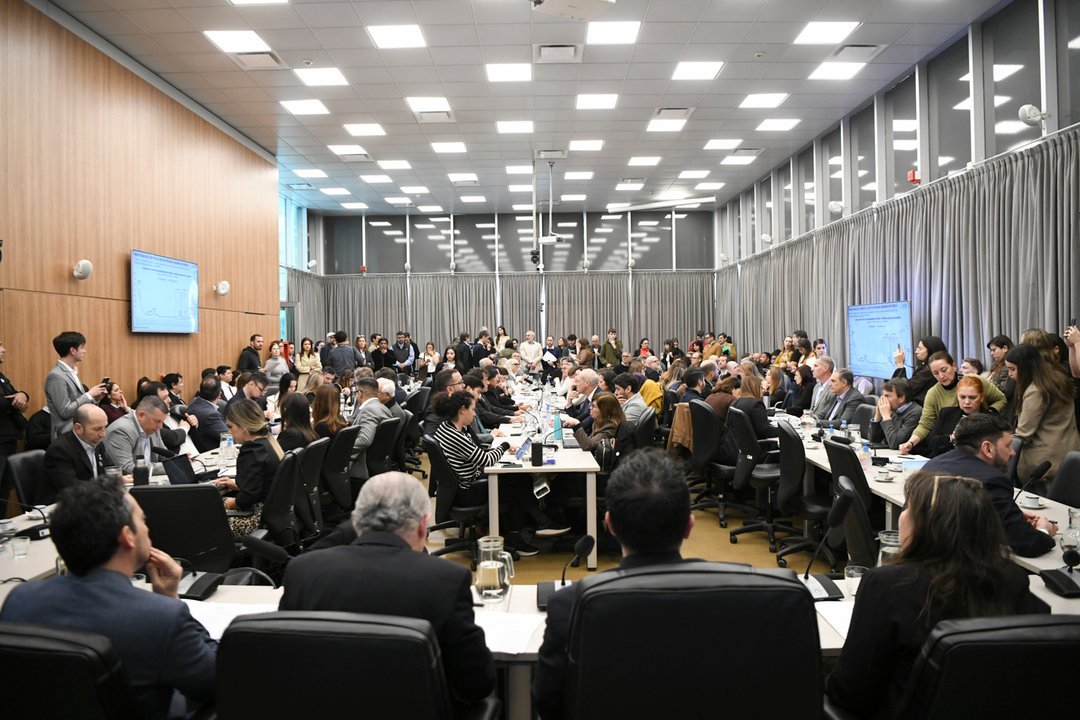
Producto del emplazamiento votado en la última sesión a instancias de una iniciativa opositora, se reunió a modo informativo el plenario de las comisiones de Finanzas y Defensa del Consumidor, del Usuario y de la Competencia, que tiene previsto un encuentro el martes que viene y otro el 29 de septiembre para dictaminar los proyectos.
Para la oposición comenzó un proceso de amalgamar propuestas y seleccionar aquellas que tienen mayores probabilidades de concitar adhesiones, lo que obligará también a excluir iniciativas, lo que generará focos de tensión inevitables.
El oficialismo esperará que el Poder Ejecutivo haga llegar un proyecto de ley en el transcurso de esta semana, o la siguiente, y a partir de ahí saldrá a recolectar apoyos entre las bancadas dialoguistas.
Según pudo averiguar la Agencia Noticias Argentinas de altas fuentes parlamentarias del oficialismo en Diputados, el proyecto del Gobierno comprenderá advertencias obligatorias, un sistema de doble verificación y educación financiera para usuarios.
En cambio, el dictamen no incluirá límites al costo financiero ni planes de refinanciación para deudores críticos.
Las exposiciones
Durante el encuentro, Alejandra Fernández Scarano, representante del Centro de Economía Política Argentina (CEPA), dimensionó el fenómeno al señalar que “en un mercado de aproximadamente 20 millones de créditos en la actualidad, con 6 millones de personas morosas”.
Señaló que la cantidad de morosos equivale al 50% de los 12 millones de trabajadores registrados en el país, por lo que concluyó que “evidentemente es un problema macroeconómico”.
Detalló además que entre febrero de 2024 y julio de 2026 la cantidad de créditos otorgados creció un 8%, mientras que la morosidad se disparó un 80% al pasar de 3,3 a 6 millones de personas, dando cuenta de un ritmo de incremento diez veces mayor.
En su análisis, Fernández Scarano relacionó este deterioro directamente con la pérdida del poder adquisitivo y el costo de los servicios.
“El crecimiento de la morosidad tiene que ver con una política de ingresos donde los salarios crecen por debajo de la inflación”, afirmó, al tiempo que remarcó que mientras los salarios acumularon una suba del 286% desde la llegada de Javier Milei al Gobierno, la canasta de servicios públicos aumentó un 944%, pasando de representar el 5% de los ingresos familiares en 2023 al 14% en agosto de 2026.
Precisó que el 57% de quienes se endeudan destina los fondos a gastos esenciales -39% en alimentos y 18% en servicios- y un 16% de personas usan el endeudamiento para cancelar otras deudas.
Asimismo, alertó que “el 64% de los créditos en mora son irrecuperables” porque son deudas de más de 365 días, lo que para ella deja en evidencia que el problema “no tiene nada que ver con la compra de televisores para ver el mundial” como había asegurado Milei para minimizar la cuestión.
Por otra parte, la contadora pública y magister en Economía Política apuntó a las elevadas tasas de interés, que alcanzan el 180% de TEA en bancos y escalan al 1376% en proveedores no financieros.
A su turno, el director de la Consultora Zentrix, Claudio Montiel, aportó datos sobre el impacto directo de las deudas en la vida cotidiana de las familias y afirmó que “más del 80% de la gente dice que sus ingresos crecen por debajo de la inflación”.
En base a datos propios generados a partir de encuestas, señaló que en agosto casi el 65% de los consultados manifestó llegar con sus ingresos solo al día 20 del mes, casi el doble respecto al 33% registrado en enero.
En ese sentido, reveló que el 86% considera necesario contar con dos o más empleos para cubrir sus gastos, y un 44,2% afirma que se precisan tres o más.
Montiel precisó que el 60,2% de la población se endeudó en los últimos seis meses -cifra que se eleva al 79,6% en la clase baja- y sostuvo que “la deuda funciona como segundo ingreso para gran parte de las familias”.
Respecto al destino de los fondos, indicó que el 76% los utilizó para cubrir gastos básicos como alimentos y salud (55,6%) o tarifas y servicios (20,4%), recurriendo en un 63,8% al sistema formal y en un 19,6% al informal, en un escenario donde casi la mitad de los usuarios admite dificultades para afrontar los pagos.
El director de Analytica Consultora, Claudio Caprarulo, remarcó que “la morosidad no es un problema nuevo para la Argentina”, recordando que el año pasado ya había alcanzado niveles récord comparables a los de la pandemia en 2021.
No obstante, indicó que tras niveles relativamente bajos a fines de 2024, la mora volvió a escalar con fuerza, advirtiendo que va in crescendo a medida que se atiende a sectores más riesgosos, con una irregularidad de cartera que trepa del 12,8% en bancos al 24% en fintech.
Caprarulo puntualizó que actualmente los bancos concentran 2,5 millones de clientes en mora, mientras que las fintech representan 2,6 millones y otros actores (como mutuales, cooperativas y tarjetas de casas de electrodomésticos) acumulan otros 2,6 millones.
Coincidiendo con los oradores previos, remarcó que no se observa un endeudamiento destinado a la compra de bienes durables sino a la cobertura de necesidades básicas.
La situación se agrava en la población joven, donde la mora en menores de 29 años alcanza a casi el 40%, resaltó.
Pablo Manzanelli, doctor en Ciencias Sociales e investigador coordinador de CIFRA, aseveró que el ratio de irregularidad de las deudas familiares “cuadruplica los niveles de la pandemia”, por lo que “dejó de ser particular y pasó a ser general”, exigiendo una solución de escala macroeconómica. Explicó que la curva de morosidad comenzó a empinarse fuertemente entre febrero y marzo de 2025, vinculada a una “crisis de ingresos que atraviesa la economía argentina” agravada por corridas bancarias, los salvatajes del FMI y de EE.UU., y el consecuente aumento de las tasas.
Manzanelli expuso que el salario promedio de los trabajadores registrados acumula una caída del 8,2% -que escala al 13% si se hubiera actualizado la metodología de medición de la canasta básica-, mientras que los jubilados sufrieron una pérdida del 19,1%.
Asimismo, criticó la desregulación del mercado financiero al señalar que “las tasas quedaron absolutamente liberadas, lo que derivó en un costo financiero total muy elevado para los préstamos personales”.
Por último, cuestionó la elevada rentabilidad del sector financiero citando los beneficios fiscales que gozan grandes grupos del sector tecnológico y financiero en el marco de la Ley de Economía del Conocimiento.