
Una herramienta que surgió en Rosario busca que bancos y empresas de insumos tengan en cuenta los rendimientos esperados de los cultivos, además de los antecedentes financieros de los productores.
Ante las dificultades que enfrentan los productores agropecuarios para conseguir financiamiento, una empresa de Rosario desarrolló una herramienta que permite estimar cuánto podría producir un campo y usar esa información para evaluar el otorgamiento de créditos. La iniciativa busca que la capacidad de producción de los campos también sea tenida en cuenta al momento de financiar a los productores.
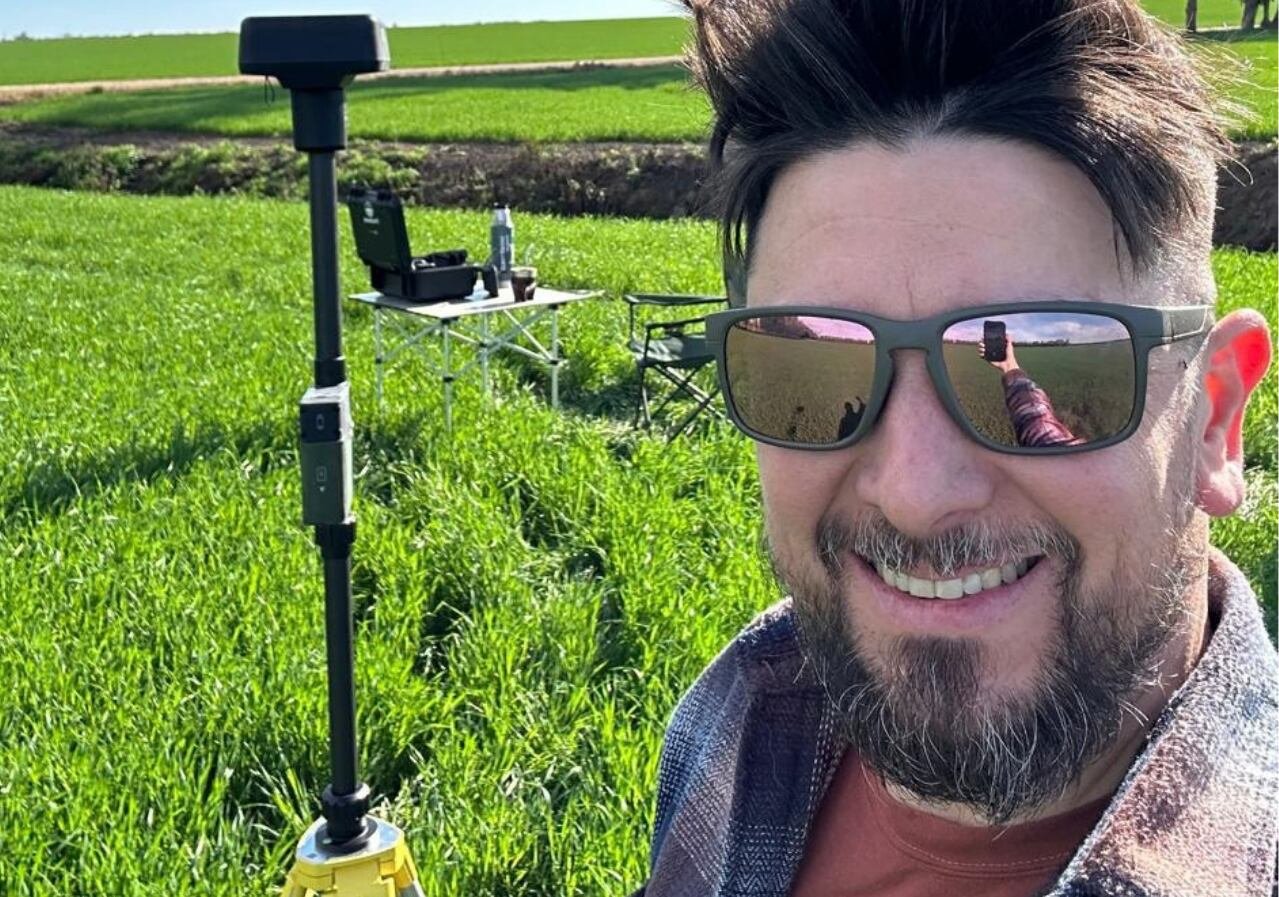
La herramienta, llamada Certera, surgió a partir de PreSeeds, una empresa de Rosario que desde hace 15 años trabaja con drones, sensores y datos para estudiar los cultivos. Según contó a LA NACION Gonzalo Goñi, fundador de Certera, la idea nació a partir de los cálculos que ya realizaban para estimar los rendimientos agrícolas. Con esa información, comenzaron a pensar cómo podían ayudar a bancos y empresas a decidir cuánto dinero prestar, teniendo en cuenta no solo los antecedentes financieros del productor, sino también cuánto podría cosechar.
“Empezamos a entender que podíamos darle otro valor a ese rendimiento de los cultivos, que es medir el scoring agrícola a partir de la productividad”, explicó Goñi. Según señaló, actualmente las empresas y los bancos que financian al sector se basan principalmente en los antecedentes crediticios y la situación económica de cada productor, sin considerar necesariamente cuánto podría producir el campo donde se utilizará ese dinero.
“Hoy el mercado de créditos argentino o el mercado de originación de granos se basa en prestar o financiar dinero, financiar dólares en la campaña a partir de nuestro CUIT o de nuestro capital crediticio”, indicó. De todas maneras, aclaró que la intención no es dejar de lado esos requisitos, sino sumar información sobre la producción. “Esto me va a decir cuánta plata te puedo prestar a partir de tu productividad”, resumió.
Para hacer las estimaciones, el sistema analiza los rendimientos de los cultivos, las características del suelo y las posibles condiciones climáticas. Por ejemplo, calcula qué podría pasar con la producción si se presenta un año con El Niño, La Niña o lluvias normales. También tiene en cuenta los precios de los granos, los gastos de producción y los alquileres de los campos para estimar cuánto dinero podría quedarle al productor después de cubrir los costos. Con esos datos, le asigna a cada lote una calificación de riesgo de 0 a 100.
Goñi explicó que trabajan con cultivos como soja, maíz, trigo y girasol, mientras que también buscan incorporar algodón y maní. “Brinda información para tomar decisiones de manera certera de la producción de cada lote”, señaló.
Para mostrar cómo se podría utilizar, la empresa elaboró un ejemplo con datos ficticios de un campo de 505 hectáreas, dividido en cinco lotes de soja y maíz, que necesitaba US$82.210 para comprar insumos. En ese caso, los cálculos indicaron que la cosecha alcanzaría para devolver el dinero en cuatro de los cinco escenarios climáticos analizados. Sin embargo, si se producía una Niña fuerte, el resultado económico no sería suficiente para cubrir la totalidad del crédito.
Uno de los sectores que podría utilizar esta información es el de las empresas que venden semillas, fertilizantes y otros insumos, que muchas veces permiten a los productores pagar después de la cosecha. En esos casos, conocer cuánto podría rendir el campo ayudaría a decidir cuánto financiar. “Cada dólar que presta, que esté basado en cuánto va a rendir el lote donde va a utilizar ese dólar”, señaló Goñi.
La herramienta también está pensada para los acopios, corredores y cooperativas que compran granos antes de que termine la campaña. Según explicó, estas empresas podrían comparar la cantidad de toneladas que tienen compradas con lo que realmente se espera cosechar en una determinada zona. “Yo puedo tener comprado 5000 toneladas de soja en Trenque Lauquen, pero la realidad zonal es menor o es mayor”, ejemplificó. De esta manera, podrían anticipar si la producción de una zona será suficiente para cumplir con los volúmenes que tienen comprometidos.
Los bancos y las empresas financieras son otros de los posibles usuarios. En estos casos, la información sobre los lotes podría sumarse a los antecedentes del productor para evaluar cuánto dinero prestarle y qué posibilidades tendría de devolverlo.
Por último, Goñi señaló que los propios productores también podrían utilizar la herramienta para tomar decisiones sobre sus cultivos. “Para que tome una decisión más certera de cómo va a ser su lote, de cómo invertir o cómo nosotros podemos construir el rendimiento a partir de la nutrición”, explicó. Además, contó que trabajan en posibles aplicaciones para municipios, relacionadas con cuestiones impositivas y catastros.